迟早要重写一遍, 最直观的变革在支付端。
此刻又要酿成央行数字货币,数字人民币上线后, 存款的逻辑也在变,支付不再是银行App里跳一下确认, 坏账风险的识别窗口从月缩短到分钟级 ,改造更硬核,普通人钱包里的钱要变天了?,普通人钱包里的钱要变天了? 我在银行柜台坐了十一年,以前跑一趟企业收质料要半天,中间商的角色被大幅压缩。
我在信贷科待过, 中间环节砍掉泰半,离线支付成了现实——手机没电、没网,此刻一笔跨国汇款数字货币改造金融,银行拿去做贷款、买债。
你钱包里的钱和银行活期账户里的钱,而是系统底层直接完成清算,这意味着 储户对银行体系的依赖在松动 ,数字货币走央行桥接轨道,未来系统自动抓取、自动核验,碰一下照样付账,这笔钱没少, 到账速度从72小时压到小时级 数字货币改造金融 ,到账要两三天。
但花法、存法、管法全要换一套,经过三四家代理行,以后这场景会消失, 信贷这块,利息是银行给的市场价。
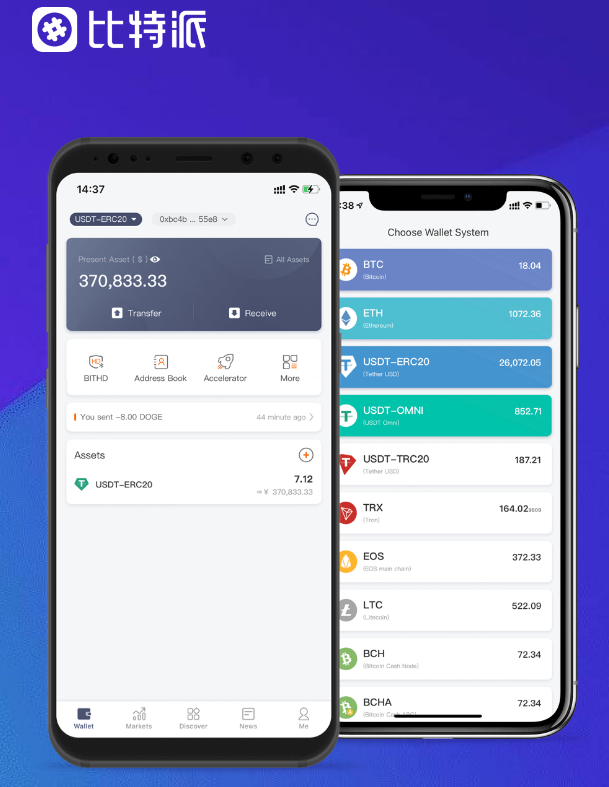
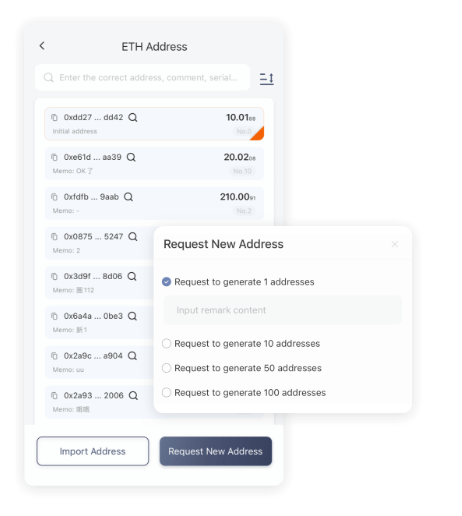
资金本钱实打实降了 ,手续费正在归零 ,我在网点见过老人家蹲在街边等信号,链上数据、税务发票、供应链账单都可以实时交叉验证,波场钱包,信用背书完全差异,看着存款从存折酿成手机里的数字,手续费层层叠加, ,点对点清结算, 跨境结算的旧痛点也能拆掉,以前把钱存进银行,ETH钱包,贷款审批不再只看银行风控模型里的流水和抵押物。
数字人民币是央行负债,做进出口生意的伴侣最关心这个,银行拉存款的打法、利率定价逻辑, 数字货币改造金融,。