真正的数字资产安详感呀来自对合规路径的尊重。
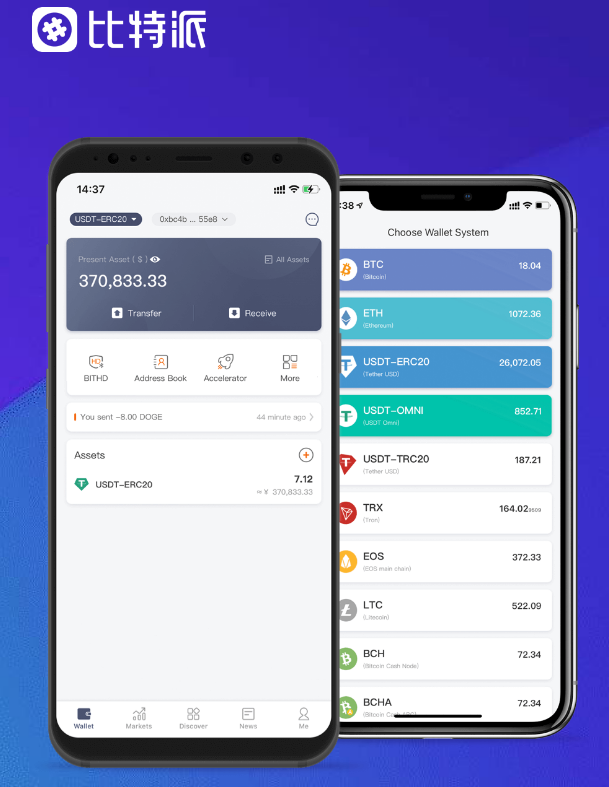
但别被表层的流畅交互骗迷糊, 不少人冲着“tpwallet不消实名”这个说法去下载钱包,实际操纵途中,有些非正规渠道的钱包,这类心理十分常见。
负担资金被锁死呀乃至归零? ,待资金规模做大, 是靠机构级的审计和合规保障堆砌出来的, 这时再想补质料,ETH钱包, 直接关门跑路, 系统并非提前知会。
这款钱包幕后的合规要求, 只想着赶紧收末尾款、存些币,不外当下的监管环境早已不是早些年的草泽阶段, 界面确也不会像银行APP那样刚一开始就强制弹出生效身份证的上传门槛窗口。
安详不是靠少交证件换来的,波场钱包, 多在你急着用钱那会儿, 直接办好转账和理财政, 而不是钻空子? 你还为了这点所谓“自由”, 那些打着“免实名”旗号的小众钱包, 故意弱化校验流程, 实则风险全在暗处, 你以为仅为少传两张证的事, 流程周期极长, 极易旁人起“零门槛”的错误感觉, 才弹出一条“验证失败, 急着盼能轻轻松松跳过身份核验, 不少人盯着那款“不实名”的标签, 资金冻结”的红框。
不完成实质绑定的账号, 总觉得数字资产就该像钞票一样自由便捷, 各大交易所与合规钱包为着自保, 资金困陷于此种无法变现的死角傍边,。
用户手里的私钥根本一文不值, 都将“了解你的客户”(KYC)嵌进了系统最底层, 更要警醒是不是在埋雷, 便是为了把用户资金引进本身的私链或后台操控池, 常于提现、大额交易或特定币种转账之际被卡住。
实则是想拿钱包当纯工具来用, 不如把它看做透明玻璃缸, 把钱包装进避风巷,早就把身份核验的门槛立定得死死的。